

monobank — банк у телефоні
autorstwa Universal bank | Monobank
4,9
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,9
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
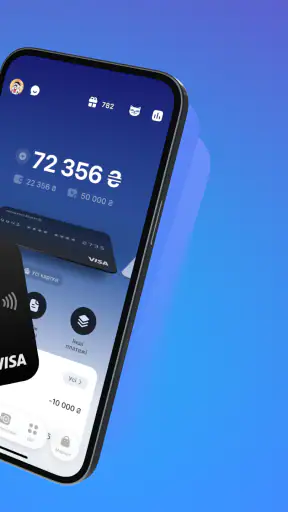
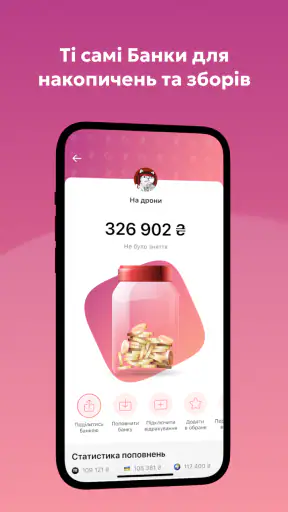
 Analiza autorstwa Getfullapps
Kiedy instaluję aplikację bankową, nie zaczynam od sprawdzania reklamowanych dodatków. Najpierw chcę wiedzieć, czy poradzę sobie z codziennym scenariuszem: dostaję wypłatę, płacę kartą, dzielę większy zakup na części, odkładam pieniądze i szybko sprawdzam, co właściwie wydarzyło się na koncie. Właśnie w takim rytmie oceniłem monobank — aplikację finansową od Universal bank | Monobank, przygotowaną jako bankowość internetowa w telefonie.
To bezpłatna aplikacja dla osób, które chcą mieć kartę, kredyt, zakupy w częściach, depozyt i zwrot gotówki w jednym miejscu. W sklepie ma średnią ocenę 4,9 przy ponad milionie ocen, a liczba instalacji przekracza dziesięć milionów. Te liczby sugerują dużą popularność, ale dla mnie ważniejsze było to, jak aplikacja prowadzi użytkownika od pierwszej potrzeby do konkretnego rezultatu.
Od potrzeby do wykonanej operacji
W tej części skupię się na tym, jak przejść od konkretnej potrzeby do zakończonej operacji, nie gubiąc po drodze kontroli nad pieniędzmi. Warto przyjąć prostą zasadę: przed zatwierdzeniem sprawdzam, czego dotyczy działanie, a po nim wracam do historii i oceniam jego wpływ na budżet. To dobry punkt wyjścia do omówienia szybkości, stabilności i wygody korzystania na co dzień.
Najpierw porządek w codziennych finansach
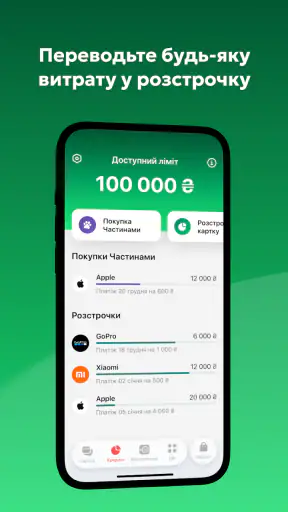
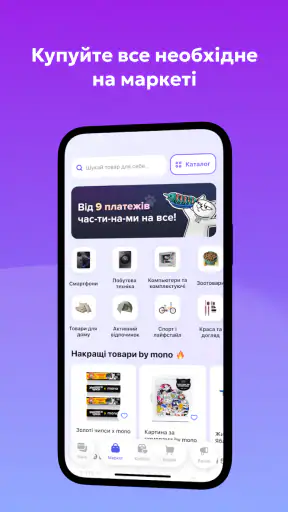
Największą zaletą monobanku jest sposób, w jaki łączy kilka spraw, które zwykle rozpraszają się między aplikacją bankową, stroną internetową, wiadomościami i arkuszem wydatków. Otwierając aplikację, nie muszę myśleć o tym, czy dana czynność należy do osobnego modułu. Karta, kredyt, płatności ratalne, depozyt i zwrot gotówki są częścią jednego środowiska.
To szczególnie wygodne, gdy pieniądze przechodzą przez kilka etapów. Przykładowo: rano sprawdzam dostępne środki, w sklepie płacę kartą, po zakupie wracam do historii, a wieczorem odkładam część pieniędzy na depozyt. Nie wykonuję wtedy kilku różnych procesów w różnych usługach. Wszystko zaczyna się i kończy w telefonie.
Nie traktuję tego jednak jako argumentu dla każdego. Jeśli korzystasz z kilku banków, potrzebujesz rozbudowanych narzędzi budżetowych albo wolisz załatwiać sprawy przy biurku, sama obecność wielu funkcji w jednej aplikacji nie rozwiąże wszystkich problemów. Monobank najlepiej pasuje do osoby, która chce obsługiwać finanse mobilnie i często sprawdza stan pieniędzy w ciągu dnia.
Pierwszy krok i sposób prowadzenia użytkownika
W aplikacji finansowej liczy się nie tylko liczba funkcji, ale też kolejność decyzji. Użytkownik powinien wiedzieć, co zrobić teraz, czego potrzebuje do następnego kroku i gdzie sprawdzić wynik. W monobanku podoba mi się nastawienie na działanie: karta i operacje finansowe są traktowane jako elementy jednego przepływu, a nie jako luźny katalog możliwości.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Przy pierwszym kontakcie warto od razu ustalić własny sposób korzystania. Jedna osoba będzie używać aplikacji głównie do płatności i kontroli historii, inna do kredytu, a jeszcze inna do odkładania środków. Nie polecam aktywowania wszystkiego bez zastanowienia. Lepszy efekt daje rozpoczęcie od jednej potrzeby, sprawdzenie przebiegu i dopiero późniejsze dodawanie kolejnych elementów.
To praktyczna wskazówka, bo aplikacje bankowe łatwo zamieniają się w miejsce, w którym użytkownik tylko przegląda opcje. Tutaj warto myśleć zadaniowo: karta do płatności, historia do kontroli, zakupy w częściach do większego wydatku, depozyt do odkładania. Taki podział ogranicza chaos i pomaga szybciej znaleźć właściwą ścieżkę.
Scenariusz: większy zakup bez gubienia kontroli
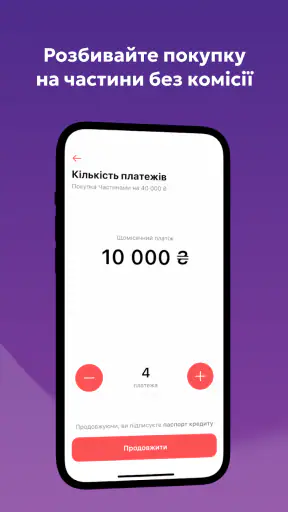
Wyobraźmy sobie zwykłą sytuację. Kupuję sprzęt potrzebny w domu, ale nie chcę jednorazowo obciążać całego budżetu. W monobanku mogę potraktować zakup w częściach jako osobny etap decyzji, zamiast po prostu zapłacić i dopiero później zastanawiać się nad konsekwencjami.
Najpierw sprawdzam, jak zakup wpłynie na moje środki. Potem wybieram rozwiązanie związane z płatnością w częściach, a po wykonaniu operacji wracam do aplikacji, aby kontrolować historię i przyszłe obciążenia. Ten ostatni krok jest ważniejszy, niż może się wydawać. Rozłożenie wydatku poprawia płynność tylko wtedy, gdy pamiętam, że zobowiązanie nadal istnieje.
Monobank pomaga utrzymać wszystkie elementy w jednym miejscu, ale nie podejmuje za mnie decyzji budżetowej. To nie jest powód, by odrzucać aplikację; raczej przypomnienie, że wygodny interfejs nie zastępuje oceny własnych możliwości. Przy małym, zaplanowanym wydatku funkcja może być praktyczna. Przy kilku równoczesnych zakupach w częściach łatwo stracić obraz całkowitego miesięcznego obciążenia.
Przejście od płatności do historii
Najbardziej użyteczny fragment codziennego przepływu pojawia się po płatności. Samo zapłacenie kartą trwa krótko, ale dopiero historia transakcji odpowiada na pytanie, czy operacja została prawidłowo zaksięgowana i jak zmieniło się saldo. W tym miejscu aplikacja pełni rolę kontrolną, nie tylko płatniczą.
Ja sprawdzam historię nie dlatego, że każda transakcja wymaga analizy, lecz dlatego, że regularny krótki przegląd pozwala zauważyć powtarzające się wydatki. Jeśli płacę kilka razy w ciągu dnia, nie muszę czekać do końca miesiąca, aby zorientować się, że drobne zakupy zaczęły zajmować zbyt dużą część budżetu.
Warto wyrobić sobie prosty nawyk: po większej płatności sprawdzić wpis, a przed końcem tygodnia przejrzeć całość. To jedna z tych praktyk, których aplikacja sama za użytkownika nie wykona. Monobank ułatwia dostęp do informacji, ale dopiero konsekwentne korzystanie z historii zamienia ją w narzędzie zarządzania pieniędzmi.
Zwrot gotówki jako etap po zakupie
Zwrot gotówki brzmi atrakcyjnie, jednak w praktyce trzeba patrzeć na niego jako na część pełnego procesu, a nie natychmiastową obniżkę ceny. Najpierw płacę, później sprawdzam, czy dana transakcja została właściwie rozpoznana w kontekście zwrotu, a następnie kontroluję, co dzieje się z korzyścią w aplikacji.
To ważne rozróżnienie. Jeśli wybieram ofertę wyłącznie dlatego, że widzę możliwość zwrotu, mogę skupić się na nagrodzie i pominąć cenę, warunki albo własną potrzebę zakupu. Dla mnie rozsądniejsza kolejność jest odwrotna: najpierw kupuję coś, czego rzeczywiście potrzebuję, a dopiero potem traktuję zwrot jako dodatkową korzyść.
Ta funkcja ma największy sens dla osoby, która i tak regularnie płaci kartą i chce odzyskiwać część wartości zakupów bez prowadzenia osobnego programu lojalnościowego. Jeśli płacisz głównie gotówką albo korzystasz z kart wielu instytucji, korzyść może być mniej wygodna do śledzenia.
Odkładanie pieniędzy bez zmiany aplikacji
Depozyt jest drugim ważnym kierunkiem przepływu: pieniądze wychodzą z codziennego obiegu i trafiają do rozwiązania przeznaczonego do odkładania. W praktyce ma to sens wtedy, gdy chcę oddzielić środki na konkretny cel od pieniędzy przeznaczonych na bieżące płatności.
Najlepiej działa tu prosty podział. Na koncie, z którego korzystam na co dzień, zostawiam kwotę potrzebną na rachunki i normalne wydatki. Resztę mogę rozważyć jako środki do odłożenia. Dzięki temu depozyt nie jest tylko kolejną pozycją w aplikacji, ale częścią świadomego planu.
Jednocześnie nie przenosiłbym do depozytu pieniędzy, które mogą być potrzebne jutro. Wygoda obsługi mobilnej nie powinna prowadzić do zbyt agresywnego zamrażania środków. Monobank dobrze sprawdza się jako centralny punkt takiego planu, ale decyzja o tym, ile odłożyć, nadal wymaga własnego osądu.
Gdzie pojawiają się przekazania i momenty tarcia
Każda operacja ma swoje przekazania: od użytkownika do aplikacji, od aplikacji do karty, od płatności do historii, a czasem od zakupu do zwrotu gotówki. Im więcej takich etapów, tym większe znaczenie ma jasna informacja o tym, co już się wydarzyło, a co dopiero nastąpi.
Najwięcej uwagi wymagały dla mnie czynności związane z kredytem i zakupami w częściach. Wygoda szybkiego przejścia do finansowania może sprawić, że użytkownik potraktuje je jak zwykłą płatność. Tymczasem to decyzje o dłuższym skutku. Przed zatwierdzeniem warto przeczytać podsumowanie, sprawdzić obciążenia i upewnić się, że rozwiązanie pasuje do planu wydatków.
Drugim źródłem tarcia jest koncentracja wielu funkcji w jednym miejscu. Dla jednych będzie to zaleta, dla innych poczucie, że aplikacja ma zbyt wiele możliwych dróg. Pomaga korzystanie z wyszukiwarki lub nawigacji według celu, a nie według nazwy produktu. Zamiast szukać „czegoś finansowego”, lepiej zacząć od pytania: chcę zapłacić, sprawdzić wydatek, odłożyć pieniądze czy rozłożyć koszt?
Nie traktuję też wysokiej oceny jako gwarancji, że każdy użytkownik będzie zadowolony. Ocena 4,9 i ponad milion ocen pokazują szeroką akceptację, lecz doświadczenie zależy od oczekiwań, przyzwyczajeń i sytuacji finansowej. Osoba przyzwyczajona do oddziału może potrzebować czasu, aby zaufać obsłudze telefonu. Z kolei użytkownik mobilny prawdopodobnie doceni ograniczenie liczby miejsc, w których musi szukać informacji.
Bezpieczeństwo użytkownika zaczyna się poza przyciskiem „zapłać”
W aplikacji bankowej nie wystarczy wiedzieć, gdzie znajduje się karta. Trzeba też kontrolować własny sposób korzystania. Nie udostępniam telefonu innym osobom, nie zatwierdzam operacji bez przeczytania podsumowania i nie traktuję powiadomienia jako zamiennika regularnego przeglądania historii.
Przydatny jest także podział na dwa momenty: szybkie sprawdzenie po operacji oraz spokojniejszy przegląd raz na kilka dni. Pierwszy pozwala wychwycić pomyłkę, drugi pokazuje szerszy obraz. Taki workflow jest szczególnie sensowny przy korzystaniu z karty, zwrotów gotówki i zakupów w częściach, bo każda z tych funkcji może wpływać na ocenę dostępnych pieniędzy.
Jeżeli telefon jest głównym narzędziem dostępu do finansów, awaria urządzenia, utrata dostępu albo zwykłe roztargnienie mogą stać się bardziej odczuwalne niż w tradycyjnej bankowości. To nie wada wyłącznie monobanku, ale realny koszt modelu „bank w telefonie”. Przed przeniesieniem całej codziennej obsługi do aplikacji warto mieć uporządkowany sposób odzyskiwania dostępu i kontaktu z bankiem.
Jak wypada na tle zwykłych alternatyw?
W porównaniu z klasyczną bankowością internetową monobank jest bardziej nastawiony na telefon i szybkie wykonanie czynności. Nie muszę przełączać się między stroną, osobnymi formularzami i programem do kontroli wydatków. To przewaga, gdy liczy się tempo i prosty dostęp w ciągu dnia.
W porównaniu z portfelem mobilnym aplikacja obejmuje szerszy obszar: nie ogranicza się do samego płacenia, lecz łączy kartę, kredyt, depozyt, zakupy w częściach i zwrot gotówki. Portfel jest wygodniejszy, gdy chcę tylko zapłacić telefonem. Monobank ma więcej sensu, gdy chcę także sprawdzić i zaplanować, co dzieje się z pieniędzmi.
W porównaniu z aplikacją do budżetowania jego mocną stroną jest bliskość prawdziwej transakcji. Informacje o płatnościach, karcie i produktach finansowych są w jednym miejscu. Z drugiej strony osoba oczekująca bardzo szczegółowych analiz kategorii, własnych modeli budżetu albo rozbudowanych wykresów może preferować wyspecjalizowane narzędzie. Monobank nie musi zastępować każdej aplikacji finansowej, aby być dobrym centrum codziennych operacji.
Dla kogo to dobry wybór, a kto powinien się zatrzymać?
Poleciłbym tę aplikację osobie, która chce prowadzić większość codziennych spraw finansowych z telefonu, regularnie korzysta z karty i ceni połączenie płatności z kontrolą historii. Dobrze pasuje też do użytkownika, który chce mieć w jednym miejscu możliwość odkładania pieniędzy, skorzystania z kredytu lub rozłożenia większego zakupu na części.
Jest również sensowna dla kogoś, kto dopiero buduje nawyk kontroli wydatków. Nie dlatego, że aplikacja automatycznie zarządzi budżetem, ale dlatego, że skraca drogę od płatności do informacji o płatności. Im mniej przeszkód między tymi etapami, tym łatwiej zaglądać do historii regularnie.
Ostrożność zaleciłbym osobie, która łatwo ulega zakupom ratalnym albo ma trudność z rozróżnieniem dostępnego salda od pieniędzy już przeznaczonych na przyszłe zobowiązania. W takim przypadku funkcje kredytowe i zakupy w częściach mogą zwiększyć wygodę, ale także utrudnić ocenę realnego budżetu. Lepsza może być prostsza aplikacja używana wyłącznie do bieżących płatności albo narzędzie, które mocniej wymusza planowanie.
Wersja, koszt i codzienna wygoda
Monobank jest dostępny bez opłaty, ma oznaczenie PEGI 3 i działa na urządzeniach z systemem Android od wersji 8.0. Aktualna wersja to 9.10.0, więc przed instalacją warto sprawdzić zgodność telefonu, zwłaszcza jeśli korzystam ze starszego urządzenia. W aplikacji finansowej aktualność programu ma znaczenie nie tylko dla wyglądu, ale również dla płynności obsługi i dostępu do bieżących funkcji.
Aplikacja została wydana 17 listopada 2017 roku i rozwija się pod marką Universal bank | Monobank. Długi okres obecności na rynku oraz ponad dziesięć milionów instalacji są dla mnie sygnałem, że nie mam do czynienia z narzędziem stworzonym wyłącznie do jednego krótkiego scenariusza. Nadal jednak nie zakładam, że sam staż rozwiąże każdy problem użytkownika.
Najważniejszy jest rezultat końcowy: czy po wykonaniu operacji wiem, ile mam pieniędzy, co zostało zapłacone, co zostało odłożone i jakie zobowiązania powinienem uwzględnić. W tym przepływie monobank wypada przekonująco, bo skraca przejścia między kartą, historią i dodatkowymi usługami.
Moja ocena po przejściu całego procesu
Po przejściu od zwykłej płatności do kontroli historii, rozważenia zakupu w częściach, sprawdzenia zwrotu gotówki i odłożenia środków widzę w monobanku przede wszystkim praktyczne centrum finansów mobilnych. Największą wartość daje nie pojedyncza funkcja, lecz połączenie etapów: pieniądze wpływają, są wydawane, sprawdzane i planowane w jednym miejscu.
Największa słabość wynika z tego samego źródła. Duża liczba możliwości może zachęcać do pochopnego korzystania z kredytu, rat albo dodatkowych ofert. Aplikacja jest wygodna, lecz wygoda wymaga dyscypliny. Zawsze sprawdzam końcowy koszt, przyszłe obciążenia i wpływ operacji na cały miesiąc, zamiast patrzeć wyłącznie na dostępne saldo.
Moja rekomendacja jest pozytywna, ale warunkowa: jeśli chcesz mieć bank w telefonie i naprawdę korzystać z mobilnego obiegu pieniędzy, monobank jest bardzo mocnym wyborem. Jeżeli potrzebujesz wyłącznie prostego portfela do płatności, rozbudowanego planera budżetu albo preferujesz obsługę poza telefonem, inna kategoria narzędzia może lepiej odpowiadać twojemu stylowi.
Po instalacji zacząłbym od jednej rzeczy: wykonania zwykłej płatności i sprawdzenia jej historii. Następnie dopiero dodałbym zwrot gotówki, depozyt albo zakupy w częściach, za każdym razem obserwując pełny skutek operacji. Taki spokojny start pozwala wykorzystać mocne strony aplikacji bez mylenia wygody z automatyczną kontrolą finansów.
Zalety
- Wygodne płatności zbliżeniowe telefonem i szybkie przelewy.
- Przejrzysta aplikacja z łatwym dostępem do historii operacji.
- Możliwość zarządzania kartami i limitami bez kontaktu z bankiem.
- Przydatne powiadomienia o transakcjach zwiększają kontrolę nad kontem.
- Szeroki wybór usług bankowych dostępnych bez wizyty w oddziale.
Wady
- Niektóre funkcje mogą wymagać ukraińskiego numeru telefonu.
- Aplikacja jest mniej przydatna dla osób korzystających z innych walut.
- Dostępność usług zależy od aktualnych regulacji i sytuacji w Ukrainie.
- Weryfikacja tożsamości może być czasochłonna dla nowych użytkowników.
- Część operacji może wiązać się z dodatkowymi opłatami lub limitami.
Często zadawane pytania dotyczące monobank — банк у телефоні
Czym jest monobank — банк у телефоні i dla kogo przeznaczona jest ta aplikacja?
monobank — банк у телефоні to mobilna aplikacja bankowa przeznaczona przede wszystkim dla klientów korzystających z usług bankowych na Ukrainie. Umożliwia zarządzanie kartami, przelewami, płatnościami, kredytem oraz historią operacji bez konieczności odwiedzania oddziału. Przed instalacją warto sprawdzić, czy spełniasz wymagania dotyczące rejestracji, weryfikacji tożsamości i posiadania odpowiednich dokumentów.
Czy korzystanie z monobank — банк у телефоні jest bezpieczne?
Aplikacja wykorzystuje typowe zabezpieczenia bankowości mobilnej, takie jak logowanie za pomocą kodu, biometrii oraz potwierdzanie wybranych operacji. Bezpieczeństwo zależy jednak również od użytkownika. Nie należy udostępniać kodów SMS, haseł ani danych karty, a aplikację najlepiej pobierać wyłącznie z oficjalnego sklepu Google Play lub App Store. Warto także włączyć blokadę ekranu telefonu.
Jak założyć konto lub kartę w aplikacji monobank — банк у телефоні?
Proces rejestracji odbywa się z poziomu telefonu i zwykle wymaga podania podstawowych danych, wykonania zdjęć dokumentów oraz przejścia weryfikacji tożsamości. W niektórych przypadkach może być potrzebne dodatkowe potwierdzenie lub odebranie fizycznej karty. Przed rozpoczęciem przygotuj ważny dokument tożsamości i upewnij się, że aparat działa prawidłowo oraz że masz stabilne połączenie z internetem.
Jakie operacje bankowe można wykonywać za pomocą tej aplikacji?
monobank — банк у телефоні pozwala między innymi sprawdzać saldo i historię transakcji, wykonywać przelewy, opłacać rachunki, zarządzać kartami oraz kontrolować limity i ustawienia bezpieczeństwa. Dostępność konkretnych funkcji może zależeć od rodzaju konta, aktualnej wersji aplikacji i kraju użytkownika. Przed wykonaniem przelewu zawsze dokładnie sprawdź dane odbiorcy oraz ewentualne opłaty.
Czy aplikacja monobank — банк у телефоні jest płatna i czy mogą wystąpić dodatkowe opłaty?
Samo pobranie aplikacji zazwyczaj nie wiąże się z opłatą, jednak korzystanie z poszczególnych usług bankowych może podlegać prowizjom. Koszty mogą dotyczyć między innymi wypłat, przelewów, przewalutowania, korzystania z kredytu lub operacji wykonywanych poza określonymi limitami. Przed potwierdzeniem transakcji sprawdź aktualny cennik w aplikacji lub na oficjalnej stronie banku, ponieważ warunki mogą się zmieniać.

monobank — банк у телефоні
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu info@monobank.ua, odwiedź stronę https://monobank.ua lub zapoznaj się z jego https://monobank.ua/doc/umovy.html.










